
Store, . Nel calendario del retail: Rientro e autunno
Back to School, Back to Business e moda: numeri e opportunità per il retail
Numeri e dati sul Back to School e sul Back to Office per prepararsi adeguatamente e sfruttare settembre per incrementare le vendite.
Di Pina Tamburrino. Lettura di 4 minuti, 9 fonti citate
Fonte: Osservatorio Skuola.net
Settembre per il retail della moda rappresenta un mese chiave. In questo periodo infatti si concentrano il Back to School e il Back to Business, ovvero il rientro a scuola e il rientro in ufficio, che si traducono in shopping finalizzato a rinnovare il guardaroba. In questa fase si concentrano molte delle vendite di abbigliamento dell’intera stagione autunno/inverno. Per una boutique di fascia alta o un negozio di abbigliamento premium intercettare le intenzioni d’acquisto dei consumatori aiuta a decidere quanta merce acquistare, su quali categorie puntare e con quale anticipo.
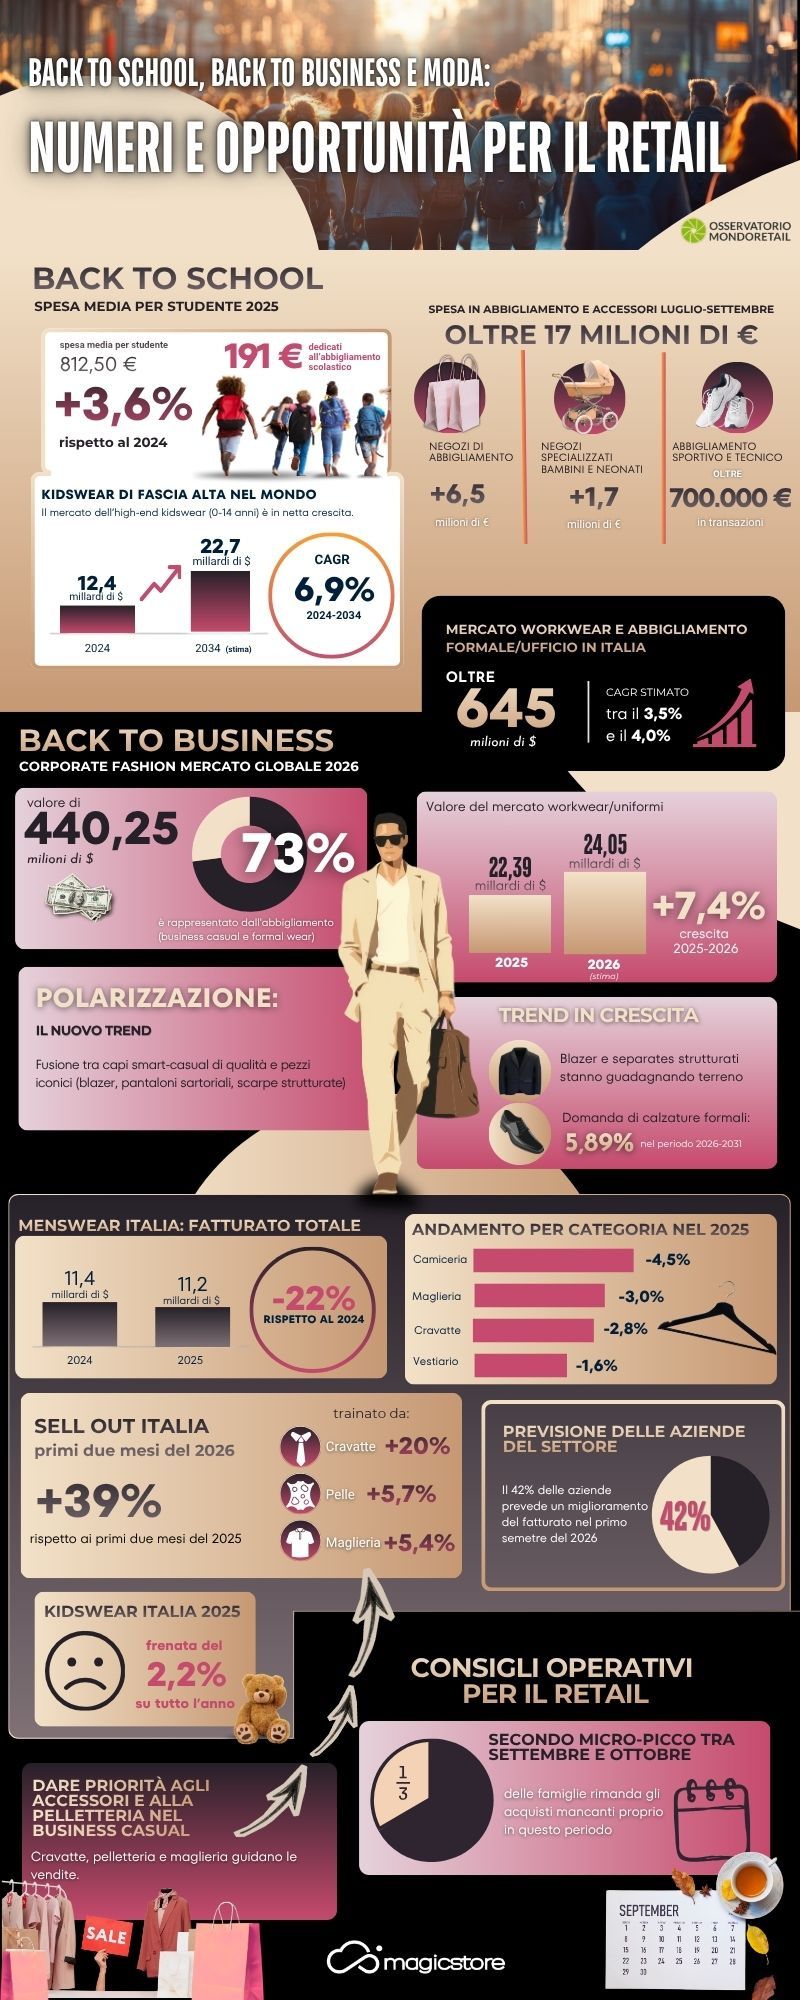
Iniziamo la nostra analisi con il Back to School in Italia. Secondo l’Osservatorio Skuola.net, la spesa media per studente ha toccato 812,50 euro, con una crescita del 3,6% rispetto al 2024. 191 euro sono dedicati all’abbigliamento scolastico, altro numero in crescita rispetto all’anno precedente, benché meno famiglie abbiano rinnovato completamente il guardaroba. I dati di myPOS sul trimestre luglio-settembre confermano il trend: oltre 17 milioni di euro di spesa in abbigliamento e accessori, con una crescita evidente nei negozi di abbigliamento (+6,5 milioni di euro) e nei negozi specializzati per bambini e neonati (+1,7 milioni di euro). Da sottolineare un altro dato interessante: il boom dell’abbigliamento sportivo e tecnico, dove le transazioni hanno superato i 700.000 euro. Un segno evidente di come le famiglie stiano prestando grande attenzione all’attività fisica e allo sport proprio in concomitanza con l’inizio dell’anno scolastico.
A livello globale, i numeri di Dataintelo dimostrano che il segmento kidswear di fascia alta è in netta crescita. Il mercato dell’high-end kidswear, ossia l’abbigliamento di fascia alta per bambini da 0 a 14 anni, è destinato a passare da 12,4 miliardi di dollari a 22,7 miliardi di dollari entro il 2034, con un CAGR (Compound Annual Growth Rate, ossia Tasso di Crescita Annuo Composto) del 6,9%.
Per quanto riguarda il Back to Office, il mercato globale del corporate fashion (che include anche business casual e formal wear), vale 440,25 miliardi di dollari nel 2026, un dato che secondo le previsioni è destinato a salire ancora nei prossimi anni, con l’abbigliamento che pesa per il 73% del totale (Fortune Business Insights). Più nel dettaglio, secondo Research and Markets, il mercato workwear/uniformi globale è stimato in crescita dai 22,39 miliardi del 2025 ai 24,05 miliardi del 2026 (+7,4%). Un report GlobeNewsire invece segnala che blazer e separates strutturati stanno guadagnando terreno, con la domanda di calzature formali con una crescita stimata del 5,89% del CAGR nel periodo 2026-2031. Secondo i dati uno dei nuovi trend è la polarizzazione, ossia la fusione tra capi smart-casual di qualità e pezzi iconici (blazer, pantaloni sartoriali, scarpe strutturate) che i professionisti comprano per aggiornare pochi capi ad alto impatto, piuttosto che rifare tutto il guardaroba.
La voglia di rinnovamento per uomini e donne che rientrano in ufficio è confermato anche dalle proiezioni di Grand View Research, secondo le quali il mercato del workwear e dell’abbigliamento formale/d’ufficio in Italia supera i 645 milioni di dollari, mantenendo un tasso di crescita annuale composto (CAGR) stimato tra il 3,5% e il 4,0%.
Dati interessanti da analizzare ce li forniscono anche i saloni di Pitti Immagine, che ogni anno diffondono le stime dell‘Ufficio Studi di Confindustria Moda. Come riportato da FirenzeToday, per quanto riguarda il menswear il 2025 si è chiuso con un fatturato di circa 11,2 miliardi di euro, in calo del 2,2% dopo il -3,6% del 2024 (11,4 miliardi). Il calo però non è stato uniforme: la camiceria ha perso il 4,5%, la maglieria esterna il 3%, le cravatte il 2,8%, mentre il vestiario esterno tiene meglio (-1,6%) restando il segmento dominante, oltre metà del mercato. Il dato più interessante per settembre, come indicato da Il Sole 24 Ore, è però quello sul 2026: nei primi due mesi dell’anno il sell-out (ossia le vendite al consumatore finale) italiano è tornato positivo (+3,9%), trainato da cravatte (+20,8%), pelle (+5,7%) e maglieria (+5,4%). Questi dati dimostrano che gli accessori e i capi di qualità artigianale stanno trainando la ripresa del business casual più della camiceria tradizionale, ormai sostituita spesso dalla t-shirt anche in ambiti lavorativi. Secondo le stime, il 42% delle aziende del settore prevede un miglioramento del fatturato nel primo semestre 2026.
Sul kidswear, il quadro italiano resta più debole, facendo una valutazione globale su tutto l’anno. Il 2025 si è chiuso in negativo con una frenata del 2,2%, secondo i dati diffusi in occasione di Pitti Bimbo 103. Per il retail premium il messaggio è duplice: nel menswear le categorie a più alto margine (pelletteria, maglieria, accessori) stanno trainando la ripresa e meritano priorità in vetrina rispetto ai basic. Nel kidswear, in un mercato interno debole e con l’import in crescita, la boutique indipendente che offre qualità manifatturiera e capi durevoli ha uno spazio competitivo proprio perché si differenzia dal segmento di massa in maggiore sofferenza.
Sulla scorta di quanto detto, è consigliabile prevedere un secondo micro-picco tra settembre e ottobre, dal momento che secondo l’Osservatorio Costi Scolastici del portale Skuola.net circa 1/3 delle famiglie rimanda gli acquisti mancanti proprio in questo periodo. Infine è opportuno dare priorità agli accessori e alla pelletteria nel business casual. I dati di Pitti Uomo mostrano che cravatte, pelletteria e maglieria guidano le vendite del settore. Puntare su questi accessori a settembre permette di aumentare i guadagni senza appesantire il magazzino con troppi capi ingombranti.
Infografica
 Apri l’infografica a tutto schermo
Le fonti di questa analisi
I documenti citati nel testo, nell’ordine in cui compaiono.
- Osservatorio Skuola.netlibreriamo.it
- Dataintelodataintelo.com
- Fortune Business Insightsfortunebusinessinsights.com
- Research and Marketsresearchandmarkets.com
- GlobeNewswirereport GlobeNewsire
- Grand View Researchproiezioni di Grand View Research
- FirenzeTodayfirenzetoday.it
- Il Sole 24 Oreilsole24ore.com
- Milano FinanzaPitti Bimbo 103
Cura le analisi dell’Osservatorio MondoRetail. Tutte le analisi
Commenti
Ancora nessun commento: il primo può essere il tuo.